EN BREF
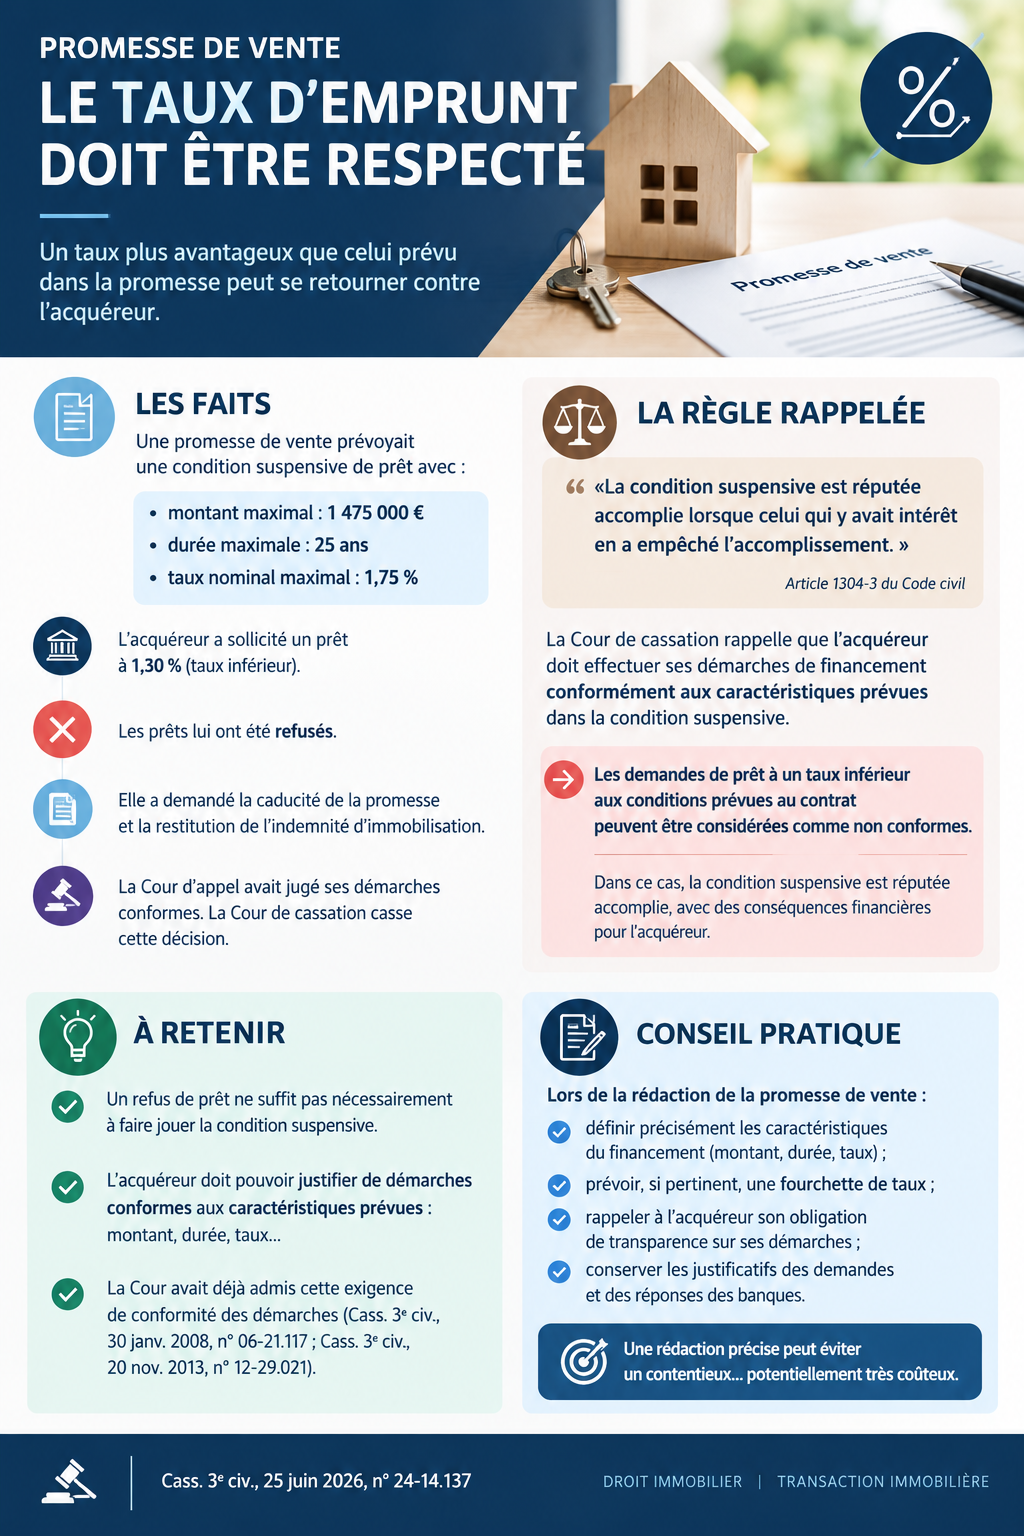
Lorsqu’une promesse de vente est conclue sous condition suspensive d’obtention d’un prêt, le taux d’intérêt stipulé dans cette condition constitue un élément essentiel de la protection de l’acquéreur. Un prêt obtenu à un taux supérieur à celui prévu ne satisfait pas la condition suspensive, même si l’acquéreur souhaite y donner suite.
Rappel : La condition suspensive d’obtention de prêt est un mécanisme de protection de l’acquéreur immobilier. Elle est régie par les articles L. 313-40 et suivants du Code de la consommation, qui imposent que la condition mentionne le montant du prêt, sa durée et son taux. Si le prêt n’est pas obtenu aux conditions prévues, l’acquéreur peut se désengager sans pénalité et récupérer son dépôt de garantie.
Ce qu’il faut retenir : Dans cette affaire, les juges ont rappelé que le taux d’intérêt mentionné dans la condition suspensive n’est pas un simple paramètre indicatif : il définit les conditions minimales auxquelles l’acquéreur accepte de s’engager définitivement. Un prêt accordé à un taux supérieur à celui stipulé dans la promesse de vente ne réalise pas la condition suspensive. L’acquéreur n’est donc pas tenu d’accepter ce financement plus coûteux, et peut légitimement se prévaloir de la défaillance de la condition pour obtenir la restitution des sommes versées. La cour précise que cette règle s’applique même si l’écart de taux est faible ou si l’acquéreur avait initialement semblé intéressé par le prêt proposé.
Pour aller plus loin : Cette jurisprudence s’inscrit dans un mouvement de protection renforcée des acquéreurs immobiliers. En pratique, il est conseillé aux rédacteurs d’actes d’être précis sur le taux maximal accepté par l’acquéreur, et aux professionnels de l’immobilier de bien informer leurs clients sur la portée de ce paramètre. Un taux prévu trop bas par rapport au marché peut fragiliser la vente si l’acquéreur ne parvient pas à obtenir un financement dans ces conditions. À l’inverse, un taux prévu trop élevé prive l’acquéreur de sa protection en cas de hausse des taux. La rédaction de la condition suspensive de prêt mérite donc une attention particulière, tenant compte des conditions de marché au moment de la signature.
À RETENIR
Le taux d’emprunt prévu dans la condition suspensive est un élément contractuel essentiel. Un prêt obtenu à un taux supérieur ne satisfait pas la condition, même si l’écart est minime. L’acquéreur peut se désengager et récupérer son dépôt de garantie sans pénalité.
Source : Cour de cassation, 3e chambre civile, 26 juin 2026, n° 24-23.044